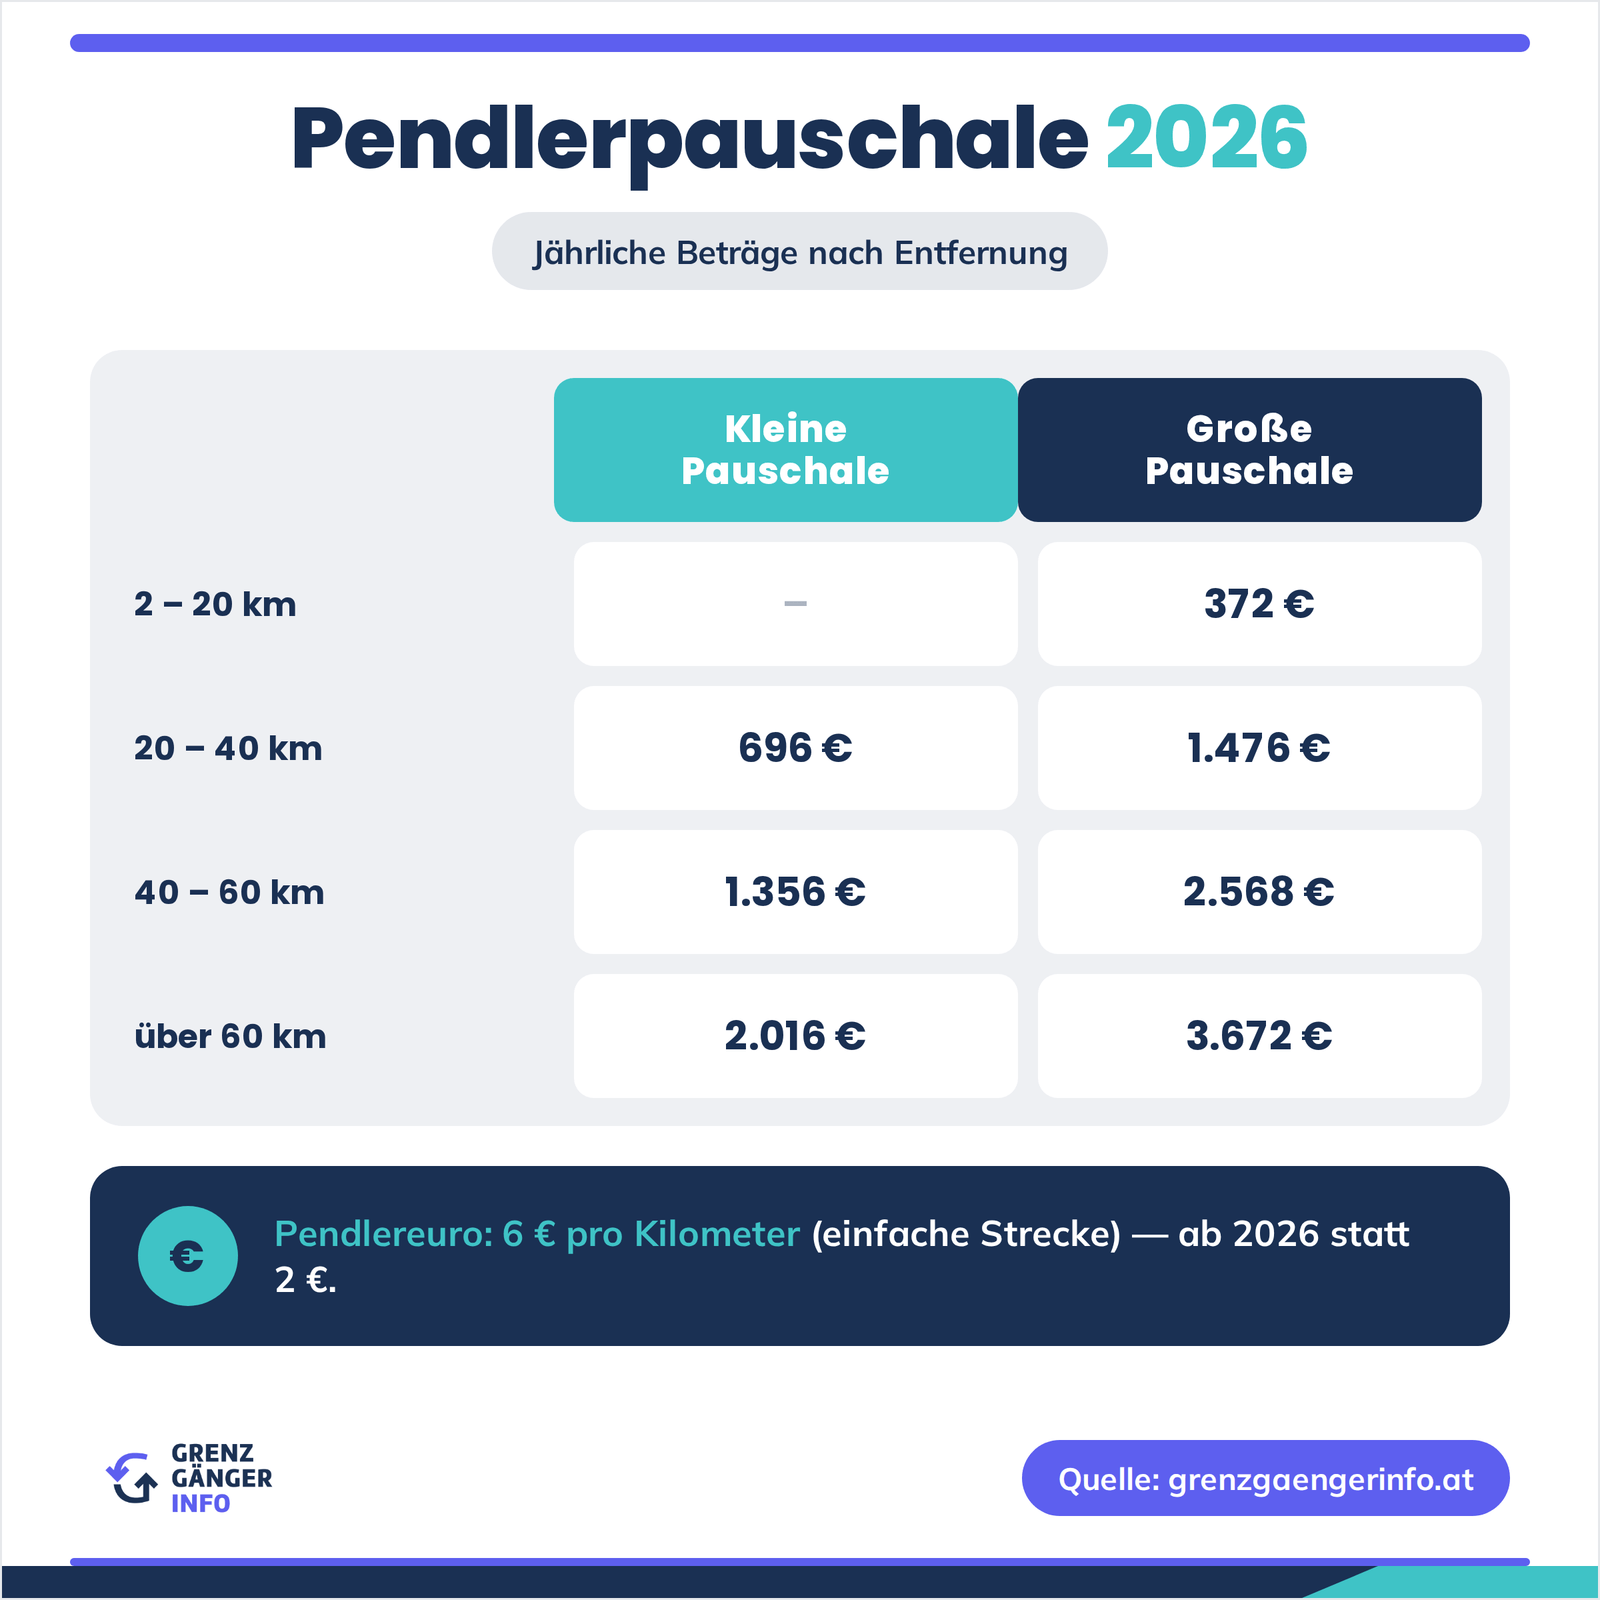
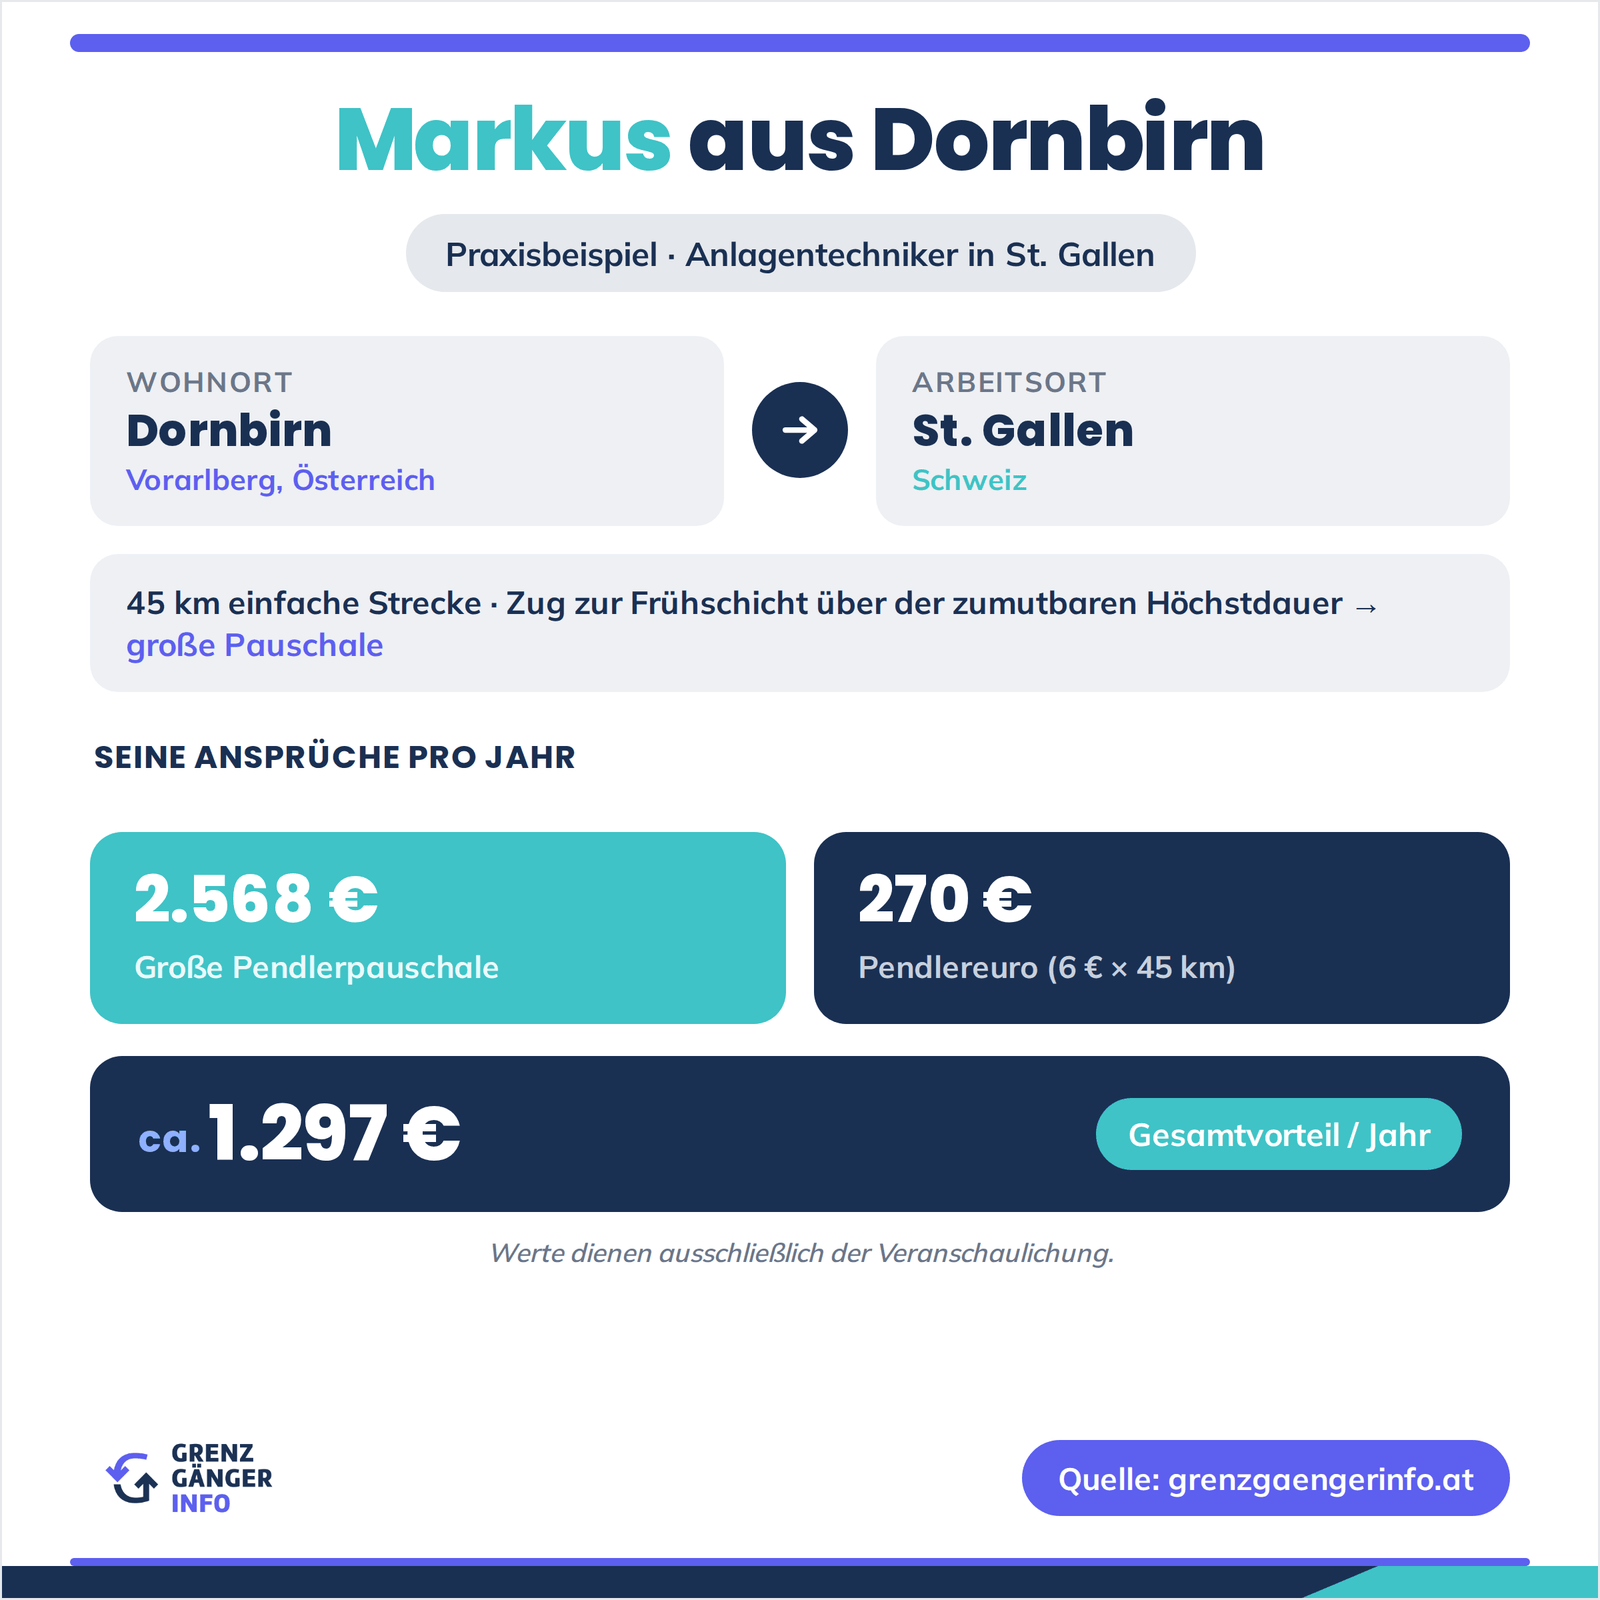
Nach altem Recht hätte Markus 90 € Pendlereuro bekommen. Die Erhöhung 2026 bringt ihm 180 € zusätzlich, ohne dass er einen Kilometer mehr fährt.
Wie viel dir am Ende angerechnet wird, hängt vom Kanton ab. Die Sätze und den Ablauf zeigt der Ratgeber zur Quellensteuer in der Schweiz, für Vaduz oder Schaan der Beitrag zur Quellensteuer in Liechtenstein.
Ich rate dir, den Effekt einmal komplett durchzurechnen. Wer wissen will, was vom Schweizer Lohn übrig bleibt, sollte Pendlerpauschale und Pendlereuro von Anfang an mitkalkulieren.
Was gilt für Wochenaufenthalter statt für Tagespendler?
Wochenaufenthalter verlieren den Anspruch nicht, sie rechnen mit einer anderen Strecke. Nach § 16 Abs. 1 Z 6 lit. f EStG ist bei mehreren Wohnsitzen entweder der zur Arbeitsstätte nächstgelegene Wohnsitz oder der Familienwohnsitz heranzuziehen, pro Kalendermonat nur einer.
In der Rechnung bleibt davon oft wenig übrig. Wer ein Zimmer im Stadtgebiet von St. Gallen bewohnt, kommt auf wenige Kilometer, und bei zumutbarer Öffi-Verbindung entsteht daraus kein Anspruch.
Machst du Familienheimfahrten als Werbungskosten geltend, steht dir für die lange Strecke vom Familienwohnsitz zur Arbeitsstätte keine Pendlerpauschale zu. Die Pauschale für die kurze Strecke ab der Zweitunterkunft bleibt daneben möglich.
Wochenaufenthalter setzen stattdessen ab:
- Kosten der Zweitunterkunft am Arbeitsort, begrenzt auf eine zweckentsprechende Wohnung für eine Person
- Familienheimfahrten, gedeckelt mit 306 € pro Monat der auswärtigen Tätigkeit (§ 20 Abs. 1 Z 2 lit. e EStG)
- Voraussetzung ist die Unzumutbarkeit der täglichen Rückkehr, die die Verwaltungspraxis ab rund 80 km und mehr als einer Stunde Fahrzeit annimmt
Verpflegungskosten gehören nicht dazu. Der Arbeitsort wird zum Mittelpunkt deiner Tätigkeit, Taggelder kommen nur in einer Anfangsphase von fünf Tagen infrage. Ob du täglich zurückkehrst, wirkt sich auch auf deinen Bewilligungstyp aus, wie der Ratgeber zum Thema Grenzgängerbewilligung beantragen zeigt.
Kannst du Pendlerpauschale und Pendlereuro rückwirkend holen?
Die verbreitete Fünfjahresfrist gilt für dich nicht. Sie stammt aus § 41 Abs. 2 EStG und betrifft die freiwillige Arbeitnehmerveranlagung. Als Grenzgänger ohne österreichischen Lohnsteuerabzug bist du nach § 42 Abs. 1 Z 3 EStG zur Abgabe verpflichtet.
Was für dich gilt, hängt am Bescheid. Ohne Bescheid entscheidet die Verjährung, mit Bescheid eine deutlich kürzere Frist.